
Résumer cet article avec une IA
Votre contenu
- Quand il s’applique : le malus CO2 se paie à la première immatriculation en France, pour un véhicule neuf comme pour une occasion importée.
- Occasion déjà immatriculée en France : le malus a déjà été réglé, la carte grise permet de le vérifier.
- Calcul : il repose sur le taux de CO2 WLTP, puis sur une décote liée à l’âge. Un coefficient forfaitaire s’applique jusqu’au 31 décembre 2026, et aucun malus n’est dû avant 2015.
- Réductions : famille de trois enfants, carte mobilité inclusion, E85 ou électrique. Un remboursement reste possible si elles n’ont pas été appliquées.
Le malus d’une voiture d’occasion surprend surtout ceux qui achètent de l’autre côté des Pyrénées. Une occasion importée d’Espagne peut déclencher une taxe à l’immatriculation. Une voiture déjà immatriculée en France, elle, n’en réclame plus.
Ce guide vous explique qui paie, comment le montant se calcule en 2026 et quels documents contrôler avant de signer. Mieux vaut éviter la mauvaise surprise au moment de la carte grise, bien plus pénible que la rocade un vendredi soir.
Le malus CO2 concerne-t-il vraiment une voiture d’occasion ?
Oui, mais dans un seul cas : lorsque l’occasion n’a jamais reçu de plaque française. L’âge du véhicule ne décide pas de tout. Ce qui compte, c’est l’événement administratif.
Un malus lié à la première immatriculation en France, pas à la vente
La vente ne déclenche aucune taxe. Que vous achetiez à un particulier ou chez un professionnel, le malus n’apparaît que si la voiture entre pour la première fois dans le fichier français des immatriculations. Un échange de clés entre deux Girondins ne change donc rien.
Il existe un cas moins connu. Selon impots.gouv.fr, un véhicule qui n’était pas classé « véhicule de tourisme » à l’origine devient taxable dès que ses caractéristiques sont modifiées pour entrer dans cette catégorie. Le calcul suit alors le barème en vigueur à sa première immatriculation, avec une décote de 10 % par année écoulée.
Qui règle la taxe : l’acheteur, le vendeur ou le professionnel ?
La taxe pèse sur la personne qui demande la carte grise. Votre situation détermine donc ce que vous devez :
- Vous importez vous-même : vous réglez le malus au moment de l’immatriculation, et lui seul justifie un budget supplémentaire.
- Un professionnel immatricule avant de vous vendre le véhicule : c’est lui qui règle la taxe. Elle doit alors figurer dans le prix affiché, alors demandez le détail.
- Vous achetez à un particulier ou à un garage français : vous n’avez rien à payer au titre du malus.
Astuce malin : avant de signer, faites écrire sur le bon de commande si le malus est inclus ou non. Une ligne suffit, et elle vous évite une discussion tendue au guichet de la préfecture.
Malus déjà payé ou à payer : les documents à contrôler
Le certificat d’immatriculation tranche la question. Qu’il soit français ou étranger, il indique si le malus a déjà été réglé ou s’il reste à votre charge.
| Document | Ce qu’il révèle | Conséquence pour le malus |
|---|---|---|
| Carte grise française | Une première immatriculation déjà faite en France | Rien à payer |
| Titre d’immatriculation étranger | Le pays et la date de première immatriculation | Malus à prévoir chez vous |
| Certificat de conformité européen | Le taux de CO2 WLTP | Donnée de base du calcul |
| Facture du professionnel | Le détail des taxes déjà acquittées | Preuve si un importateur a immatriculé avant vous |
Véhicule déjà immatriculé en France : ce que révèle la carte grise
Une carte grise française existante prouve que la voiture a déjà passé l’étape de la première immatriculation. Le malus a été traité à ce moment-là. Vérifiez que le titre est bien français et que le nom du vendeur y figure. Trente secondes suffisent.
Véhicule importé : date de première immatriculation et pièces d’origine
Sans carte grise française, le malus sera calculé lors de votre demande d’immatriculation. Relevez donc deux données : la date de première immatriculation sur le titre étranger, et le taux de CO2 sur le certificat de conformité européen. Sans elles, impossible de chiffrer la taxe.
La date pèse lourd : elle fixe l’âge de la voiture, donc la décote, et peut même rendre la taxe nulle.
Réglementation et fiscalité : le calendrier 2025-2027 en un coup d’œil
Aujourd’hui, c’est le mode de calcul entré en vigueur en 2025 qui s’applique. Le vrai changement se prépare pour 2027.
| Date | Règle | Effet pour vous |
|---|---|---|
| 1er mars 2025 | Nouveau mode de calcul, issu de la loi de finances 2025 | Un coefficient de décote s’applique aux véhicules déjà immatriculés en France ou à l’étranger |
| Jusqu’au 31 décembre 2026 | Durée de validité de ce coefficient, selon impots.gouv.fr | Simulez avec ce barème si vous immatriculez en 2026 |
| 2027 | Malus rétroactif sur l’occasion repoussé, selon Auto-infos (budget 2026) | Pas de malus rétroactif pour les occasions qui en étaient exonérées |
Après 2026, les règles peuvent évoluer. Vérifiez le barème en vigueur à la date de votre demande de carte grise.
Comment le malus est calculé : barème CO2 WLTP et décote selon l’âge
Le montant repose sur deux données : les émissions de CO₂ de la voiture et sa date de première immatriculation. Le taux de CO₂ fixe la taxe de départ, l’âge la réduit.
Le taux de CO2 WLTP et le barème applicable
Le WLTP est le protocole d’essai européen qui mesure les émissions en grammes de CO₂ par kilomètre. Selon impots.gouv.fr, cette valeur est relevée lors de la réception européenne du véhicule. Vous la trouvez sur le certificat de conformité.
Plus le taux est élevé, plus le malus grimpe. Quand aucune mesure n’existe, l’administration retient la puissance administrative, exprimée en chevaux fiscaux (CV). Un modèle sans valeur WLTP ne s’en tire donc pas gratuitement.
La décote liée à l’ancienneté du véhicule
Depuis le 1er mars 2025, un coefficient forfaitaire de décote réduit la taxe selon l’âge de la voiture. Selon impots.gouv.fr, il s’applique aux véhicules déjà immatriculés à l’étranger.
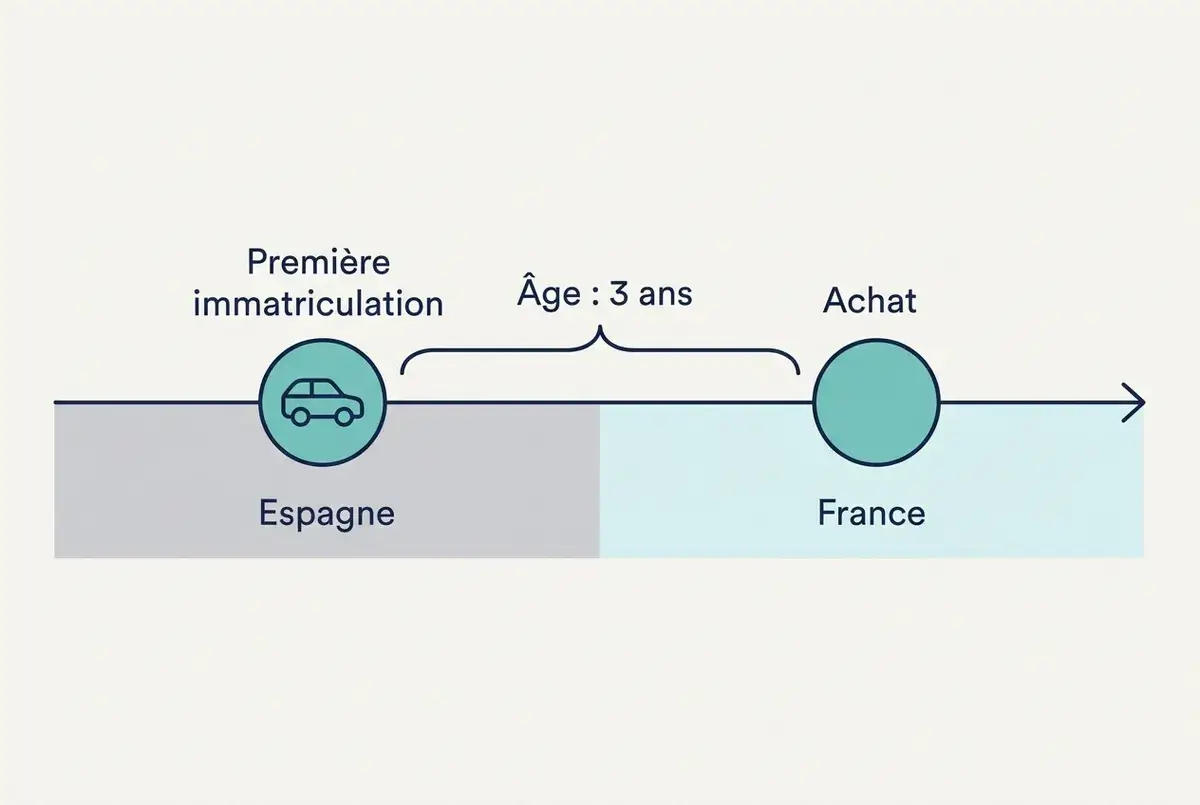
L’âge se compte depuis la première immatriculation, où que ce soit. Une occasion espagnole de trois ans compte donc trois ans, même si elle n’a jamais roulé sous plaque française. Le jour de votre achat n’y change rien.
Le cas particulier des véhicules de plus de 10 ans
Au-delà de dix ans, la décote devient totale : selon impots.gouv.fr, aucun malus n’est dû pour les véhicules immatriculés avant 2015. Une occasion espagnole de 2014 y échappe donc, ce qui n’est pas forcément le cas d’un modèle plus récent. La frontière se joue sur la date inscrite sur le titre étranger, pas sur l’année du modèle ni sur celle de l’annonce.
Astuce malin : une voiture qui frôle cette limite mérite un contrôle attentif de la date exacte. Quelques mois d’écart peuvent faire passer la facture de zéro à plusieurs centaines d’euros.
Ce seuil appartient au dispositif transitoire de 2025 et 2026. Après cette période, vérifiez-le avant d’acheter.
Calculer le malus d’une occasion importée pas à pas
Le calcul suit cinq étapes, toujours dans le même ordre. Inverser deux étapes fausse le résultat.
- Relevez la date de première immatriculation sur le titre étranger.
- Notez le taux de CO₂ WLTP (ou la puissance en CV à défaut).
- Repérez le barème publié par l’administration fiscale pour l’année de votre demande de carte grise.
- Appliquez la décote correspondant à l’âge du véhicule.
- Déduisez vos réductions, puis ajoutez le montant final au prix d’achat.
Les données à réunir avant de simuler
Deux chiffres suffisent pour lancer une simulation : la date et le taux de CO₂. Photographiez ces deux mentions avant de quitter le vendeur. Notez aussi le carburant (essence, E85, électrique) et la composition de votre foyer, car ils peuvent réduire la taxe.
Les erreurs fréquentes entre ancien et nouveau barème
- Utiliser un barème d’avant le 1er mars 2025 : beaucoup de simulateurs en ligne n’ont pas été mis à jour.
- Mélanger deux décotes : la décote de 10 % par an concerne les véhicules requalifiés en véhicule de tourisme, pas le coefficient forfaitaire.
- Lire une ancienne valeur d’émissions : seule la mention WLTP du certificat de conformité compte.
Astuce malin : comparez votre résultat avec le simulateur officiel de l’administration fiscale avant de verser un acompte.
Acheter une occasion en Espagne : ce qui change à l’immatriculation en France
Avant de passer la Bidassoa, vérifiez cinq points. Ils pèsent sur le budget final autant que le prix affiché à Irun.
- Documents d’origine : exigez le titre d’immatriculation espagnol et le certificat de conformité avant tout paiement.
- Cohérence des mentions : la date et le taux de CO₂ doivent être lisibles et concorder entre les documents.
- Simulation préalable : chiffrez le malus avant de réserver le véhicule.
- Justificatifs de réduction : emportez ceux de votre foyer (enfants à charge, carte mobilité inclusion).
- Contrat de vente : faites préciser que le malus français reste à votre charge.
Une bonne affaire espagnole peut fondre une fois la taxe ajoutée. Mieux vaut le savoir avant de rentrer.
Exonérations et réductions : famille de trois enfants, carte mobilité inclusion, E85, électrique
Selon impots.gouv.fr, quatre situations suppriment ou allègent la taxe sur une occasion importée.
| Situation | Effet sur le malus | Condition |
|---|---|---|
| Électrique ou hydrogène | Exonération totale | Fonctionnement uniquement à l’électricité et/ou à l’hydrogène |
| Carte mobilité inclusion « invalidité » | Exonération totale | Titulaire, locataire longue durée (2 ans minimum) ou enfant à charge concerné |
| Famille de trois enfants | 20 g CO₂/km et 1 CV en moins par enfant | 5 places ou plus, un véhicule par foyer tous les 2 ans |
| Superéthanol E85 | Émissions réduites de 40 % ou puissance de 2 CV | 250 g CO₂/km maximum ou 12 CV maximum |
Astuce malin : joignez vos justificatifs dès le dépôt de la demande de carte grise.
Malus payé à tort : obtenir un remboursement
Oui, le remboursement est possible. Selon impots.gouv.fr, vous pouvez le demander si vous avez payé un malus dont vous étiez exonéré, ou si une réduction n’a pas été appliquée. Il faut d’abord repérer l’erreur, puis prouver votre droit.
Repérer l’erreur sur les documents d’immatriculation
Relisez le détail de la taxe réglée lors de la carte grise et comparez-le à votre situation. Trois signaux doivent vous alerter :
- un malus facturé sur un véhicule uniquement électrique ou hydrogène ;
- une taxe pleine alors que vous détenez une carte mobilité inclusion « invalidité » ;
- un calcul sans réduction malgré trois enfants à charge ou un moteur E85.
Constituer le dossier et déposer la demande
- Réunissez les preuves de votre droit : carte mobilité inclusion, justificatifs de vos trois enfants à charge, ou document attestant la motorisation.
- Conservez la preuve du paiement : elle établit la somme versée.
- Identifiez ce que vous réclamez : la totalité en cas d’exonération, une partie seulement pour une réduction oubliée.
- Déposez la demande auprès de l’administration fiscale en suivant la procédure décrite sur la page de remboursement du malus d’impots.gouv.fr, justificatifs joints.
Astuce malin : faites une copie de chaque pièce envoyée. Vous suivrez ainsi votre dossier sans repartir de zéro.
Les pièges à éviter quand on achète une voiture d’occasion avec malus
Quatre pièges reviennent : une annonce muette sur le malus, une origine mal identifiée, un budget bâti sur un mauvais calcul et un acompte versé trop tôt.
- Annonce silencieuse : un prix très attractif, sans un mot sur la taxe, ne prouve pas qu’elle est réglée. Posez la question avant tout déplacement.
- Origine mal identifiée : un vendeur installé à Mérignac et une annonce en français n’y changent rien. Sans carte grise française, la voiture reste taxable à l’immatriculation.
- Simulation au mauvais barème : un montant trop bas séduit, mais la vraie facture tombe à la demande de carte grise, quand il est trop tard pour négocier.
- Acompte versé trop tôt : il vous engage alors que le coût total reste inconnu. Simulez d’abord, payez ensuite.
Vos prochaines étapes avant de signer l’achat
Avant de signer, validez cinq points dans cet ordre. Chacun prend quelques minutes et protège votre budget.
- Origine : confirmez si la voiture possède déjà une carte grise française.
- Coût réel : additionnez le prix, le malus estimé et les frais de carte grise.
- Frais annexes : gardez une marge pour le transport et l’assurance.
- Dossier : rassemblez pièce d’identité, justificatifs de réduction et documents du véhicule dans une seule pochette.
- Décision : si le total dépasse celui d’un modèle équivalent en France, renoncez sans regret.
Le malus sur une voiture d’occasion ne doit jamais être une surprise. Un doute persiste ? Les conseillers Automalin de Mérignac et d’Anglet vous aident à comparer avec des voitures d’occasion déjà immatriculées en France.