
Résumer cet article avec une IA
Votre contenu
- Taux fixe : le taux et la mensualité de votre LOA (location avec option d’achat, un leasing pour les particuliers) sont figés à la signature, quoi que fasse le marché ensuite. Les mensualités ne bougent plus.
- Ce qu’il ne dit pas : le taux seul ne donne pas le coût réel. La mise de départ, les frais, la durée et le prix de rachat pèsent autant.
- Le bon calcul : additionnez la mise de départ, le total des mensualités, les frais et, si vous gardez la voiture, le prix de rachat.
- Avant la signature : vérifiez kilométrage, remise en état, assurances imposées et montant du rachat final.
- Nouveau depuis le 20 novembre 2026 : la LOA suit les règles du crédit à la consommation, avec un taux plafonné à 10,99 % selon la Banque de France.
Le taux fixe d’une LOA rassure : vous savez ce que vous paierez chaque mois, même quand les taux bougent. Mais une mensualité connue d’avance n’est pas forcément avantageuse. Voici ce que le taux fixe garantit, comment lire votre offre et comment chiffrer le coût réel de ce mode de financement, pour changer de voiture sans mauvaise surprise (et, si possible, sans bouchon sur la rocade bordelaise).
Ce qui change pour la LOA depuis le 20 novembre 2026
Depuis le 20 novembre 2026, la LOA des particuliers suit les règles du crédit à la consommation. C’est l’effet de l’ordonnance n° 2025-880 du 3 septembre 2025, qui transpose en droit français la directive européenne 2023/2225 sur le crédit aux consommateurs (souvent appelée « DCC2 ») et modifie l’article L. 312-6 du Code de la consommation. Concrètement, pour une offre signée à partir de cette date :
- Un taux maximum (taux d’usure) : selon la Banque de France, le taux d’une LOA ne peut plus dépasser 10,99 %. Ce plafond est calculé à partir du taux moyen constaté au 3e trimestre 2026 (8,24 %) et sera revu chaque trimestre (relevé le 20 novembre 2026).
- Un TAEG à comparer : comme pour un crédit, c’est le TAEG, qui intègre les frais obligatoires, qui permet de comparer deux offres de LOA entre elles et avec un crédit auto classique.
- Les contrats déjà signés avant le 20 novembre 2026 restent soumis aux conditions prévues lors de leur signature.
Pour vous, le réflexe reste le même, en plus simple : demandez le TAEG de chaque offre et vérifiez qu’il ne dépasse pas le plafond en vigueur, puis faites le calcul du coût réel détaillé plus bas.
Location avec option d’achat à taux fixe : ce que change une mensualité figée dès la signature
Un taux fixe signifie que le taux et la mensualité restent identiques pendant toute la durée du contrat de location. Tout est défini au départ, y compris l’option d’achat, c’est-à-dire la somme à régler pour garder le véhicule à la fin du contrat. Cette valeur de rachat ne bouge donc pas non plus.
Combien coûte votre LOA à taux fixe si vous gardez le véhicule ?
Saisissez le loyer, la durée et l'option d'achat inscrits dans votre offre pour obtenir la somme totale payée jusqu'à la propriété du véhicule.
Coût total si vous gardez le véhicule : €
Ce calcul n'inclut ni l'assurance, ni l'entretien, ni les éventuels frais ou versements initiaux de votre contrat : ajoutez-les si votre offre en prévoit.
Si les taux du marché montent ou baissent après la signature
Si les taux montent, votre mensualité reste la même : vous êtes protégé. S’ils baissent, elle ne baisse pas non plus, car vous gardez les conditions signées. Pour en profiter, il faudrait refinancer ou changer de contrat, ce qui a un coût.
Rendre le véhicule avant la fin du contrat reste possible, mais cela entraîne généralement des frais : renseignez-vous sur les conditions de résiliation.
Taux variable en LOA : pourquoi il reste rare pour un particulier
Les offres grand public affichent une mensualité constante, calculée à l’avance selon le prix du véhicule, sa valeur à la fin du contrat (la valeur résiduelle), la durée et le kilométrage. Une valeur résiduelle élevée réduit les loyers, puisque vous ne payez que la différence. Un montant qui change en cours de route compliquerait la comparaison et l’équilibre de votre budget. Si un établissement de crédit vous en propose un, demandez la formule de révision par écrit.
Au-delà du taux : repérer le coût réel de votre offre
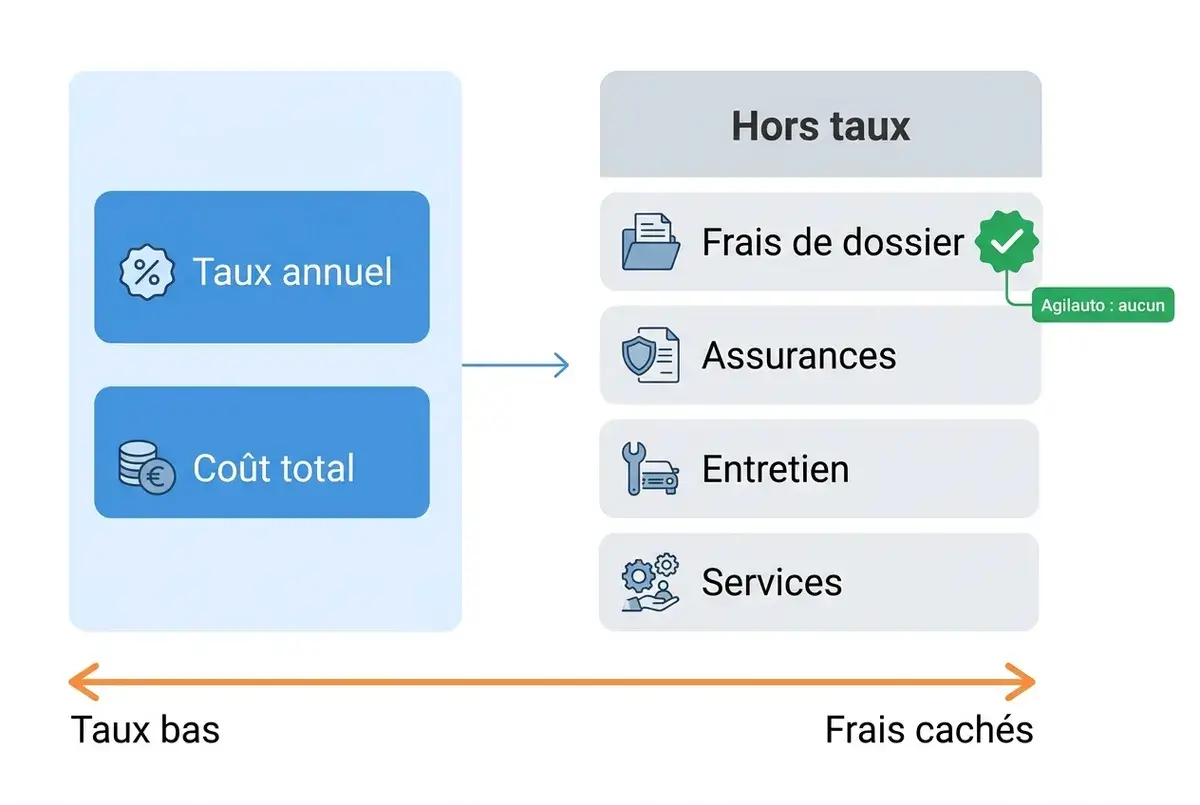
Le taux n’est qu’une ligne du contrat. Le coût réel correspond à tout ce que vous versez, de la signature à la restitution ou au rachat, en devant inclure les frais annexes.
Où lire le taux annuel et le coût total dans l’offre de contrat
Dans l’offre de contrat, cherchez le TAEG (taux annuel effectif global, qui intègre les frais obligatoires) et le coût total de l’opération. Repérez ensuite, ligne par ligne, ce qui n’est pas du taux : frais de dossier, assurances, entretien, services inclus. Un taux bas peut cacher des frais ailleurs. Et une offre « sans frais de dossier » peut en facturer d’autres : livraison, mise en service, assurances facultatives proposées par défaut.
Calculer le coût réel : mensualités, mise de départ, frais et achat final
- Multipliez la mensualité par le nombre de mois : vous obtenez le total des loyers.
- Ajoutez l’apport (souvent appelé « premier loyer majoré »). Il est facultatif : sans apport, ce sont les mensualités qui sont plus élevées. Attention, cette somme n’est pas un dépôt de garantie : elle ne vous est pas rendue si vous restituez la voiture.
- Ajoutez les frais : dossier, services, assurances si elles sont incluses.
- Ajoutez le rachat final uniquement si vous voulez garder la voiture en fin de contrat. Si vous la rendez, passez cette ligne.
Deux offres au même taux, deux budgets différents
Imaginons deux offres fictives sur 36 mois pour une voiture neuve, au même taux annoncé.
| Élément | Offre A | Offre B |
|---|---|---|
| Mise de départ | 3 000 € | 0 € |
| Mensualité | 280 € | 310 € |
| Frais de dossier | 0 € | 500 € |
| Rachat final | 12 000 € | 10 000 € |
| Coût si vous rendez la voiture | 13 080 € | 11 660 € |
| Coût si vous la gardez | 25 080 € | 21 660 € |
L’offre A affiche la mensualité la plus basse, mais elle revient plus cher dans les deux scénarios. Seul le calcul complet des mensualités et des frais le révèle.
Ce qui fait monter ou baisser le taux qu’on vous propose
Le taux dépend de plusieurs éléments, dont certains se travaillent. Les établissements regardent d’abord vos capacités de remboursement :
- Votre profil : revenus, stabilité professionnelle et charges influencent l’appréciation du dossier.
- L’apport : une mise de départ plus importante réduit la somme financée, donc la mensualité.
- La durée : elle modifie la mensualité et le coût total. Pour bien comparer les offres, gardez toujours une durée égale, car les montants varient fortement d’une durée à l’autre.
- Le véhicule : neuf ou occasion récente, son prix et la valeur du véhicule à terme jouent sur le loyer. Un véhicule électrique n’est pas financé comme un modèle thermique.
- Le prix négocié : négocier le prix de la voiture réduit la base de calcul, donc les loyers. Une remise annoncée « jusqu’à » ne vaut pas pour tous les modèles : vérifiez le prix réellement retenu dans votre offre.
Votre marge de manœuvre porte surtout sur le prix du véhicule, la mise de départ et les services. Mettez deux ou trois offres en concurrence.
LOA, LLD ou crédit auto classique : quelle option pour acheter une voiture selon votre usage ?
Si vous voulez changer de véhicule régulièrement, tous les trois ou quatre ans, et rouler peu, la LOA convient. Si vous gardez votre voiture longtemps ou roulez beaucoup, le crédit auto est plus logique. Pour un trajet Mérignac-Anglet chaque semaine, regardez le kilométrage avant tout le reste.
Une LLD (location longue durée) fonctionne comme la LOA, mais sans option d’achat : elle se termine toujours par la restitution. La différence entre LOA et LLD tient donc à cette possibilité de devenir propriétaire du véhicule. Un crédit classique, lui, fait de vous le propriétaire dès l’acquisition, alors que la LOA est un contrat de location.
Le crédit auto est un crédit à la consommation affecté : il finance précisément la voiture. Il se distingue de l’achat comptant, où vous réglez tout d’un coup, et du crédit bancaire non affecté.
| Critère | LOA à taux fixe | Crédit auto à taux fixe |
|---|---|---|
| Propriété | Locataire, propriétaire seulement si vous levez l’option | Propriétaire dès l’acquisition |
| Paiement mensuel | Mensualité de location, souvent plus basse | Mensualité, souvent plus haute (elle rembourse la voiture) |
| Valeur finale | Prix de rachat fixé dès la signature | Aucune somme à régler, la voiture est à vous |
| Kilométrage | Plafond choisi, pénalités en cas de dépassement | Libre |
| Restitution | État et entretien contrôlés, frais de remise en état possibles | Sans objet |
Pour comparer plus largement, lisez notre guide crédit auto et LOA. Si vous hésitez entre location et achat, voyez aussi LOA ou achat.
Pièges d’une LOA attractive : la checklist avant de signer
Une mensualité séduisante ne fait pas un bon contrat. Passez ces points en revue :
- Kilométrage : le forfait correspond-il à vos trajets réels ? Un dépassement entraîne en général des pénalités au kilomètre, prévues au contrat.
- Entretien : respectez-vous le calendrier prévu au contrat ? Les pénalités peuvent aussi s’appliquer en cas de non-respect.
- Remise en état : demandez quels frais seront facturés à la restitution. Notre article sur les frais de restitution en LOA détaille les cas.
- Option d’achat : son montant est-il réaliste si vous voulez garder la voiture en fin de contrat ?
- Frais annexes : dossier, livraison à domicile, mise en service, services optionnels.
- Assurances imposées : sont-elles obligatoires, et à quel prix ?
- Coût global : avez-vous fait le calcul complet décrit plus haut ?
Un doute sur une ligne du contrat ? Posez la question avant de signer, pas après. Nos conseillers des concessions Automalin de Mérignac et d’Anglet aident les automobilistes à comparer leurs offres de LOA à taux fixe, calculette en main, pour rouler sans vous soucier de la suite.